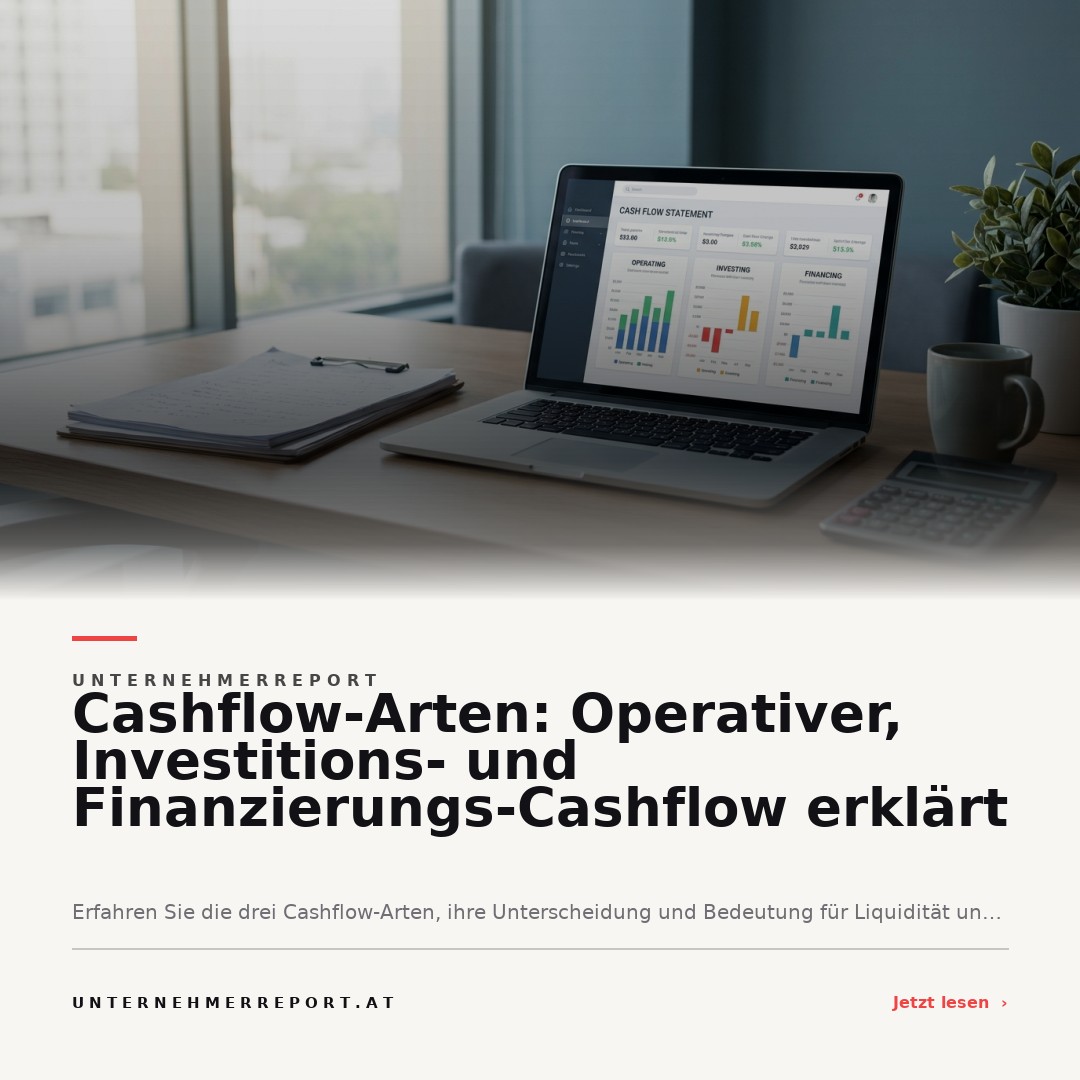
Es gibt drei zentrale Cashflow-Arten: den operativen, den Investitions- und den Finanzierungs-Cashflow. Sie zeigen, aus welchen Unternehmensbereichen Mittel zu- oder abfließen, und helfen, die Liquidität und Zahlungsfähigkeit sicher einzuschätzen. Besonders für KMU ist die richtige Einordnung dieser Zahlungsströme essenziell für die Planung und Steuerung.
Die drei Cashflow-Arten – operativer Cashflow, Investitions-Cashflow und Finanzierungs-Cashflow – bilden das Fundament der Kapitalflussrechnung und geben präzise Auskunft darüber, woher ein Unternehmen seine liquiden Mittel bezieht und wofür es diese verwendet. Diese Unterscheidung ist besonders für Geschäftsführer und Inhaber österreichischer KMU entscheidend: Nur ein klarer Überblick über die Zahlungsströme aus dem Kerngeschäft, aus Investitionen und aus Finanzierungen ermöglicht eine sachlich fundierte Liquiditätsplanung und damit eine rechtssichere Unternehmensführung.
- Es gibt drei zentrale Cashflow-Arten: operativ, Investition und Finanzierung.
- Jede zeigt andere Zahlungsströme – und andere Risiken.
- Die Kapitalflussrechnung mit ihren Teilbeträgen hilft, Liquidität und Engpässe früh zu erkennen.
Welche Cashflow-Arten gibt es?
Cashflow-Arten sind Kategorien, in denen die Kapitalflussrechnung die Zahlungsströme eines Unternehmens erfasst. Sie gliedern sich in den operativen Cashflow (Zahlungsströme aus gewöhnlicher Geschäftstätigkeit), den Investitions-Cashflow (Zahlungsströme aus Investitionen und Desinvestitionen) und den Finanzierungs-Cashflow (Zahlungsströme aus Finanzierung und Kapitalveränderungen). Alle gemeinsam zeigen, wie sich die liquiden Mittel eines Betriebs im Verlauf einer Geschäftsperiode verändert haben – und ermöglichen es so, Auskunft über Zahlungsfähigkeit, Kontrolle und Kassenstand zu gewinnen.
Operativer Cashflow: Was erwirtschaftet das Tagesgeschäft?
Der operative Cashflow misst die Zahlungsströme, die durch Verkaufserlöse, Zahlungen von Kunden, aber auch durch sämtliche Aufwendungen im Kerngeschäft wie Materialeinkauf, Personalkosten oder Mietzahlungen direkt im operativen Geschäft anfallen. Er zeigt folglich, ob das Unternehmen nachhaltig in der Lage ist, mit seinem laufenden Betrieb tatsächlich mehr Geld einzunehmen als auszugeben. Exemplarisch für österreichische KMU gehören dazu etwa die Einnahmen aus dem Vertrieb von Produkten oder Dienstleistungen sowie Ausgaben für Gehälter und laufende Betriebskosten. Ein positiver operativer Cashflow deutet darauf hin, dass das Unternehmen im Tagesgeschäft tatsächlich Mittel erwirtschaftet – eine Grundvoraussetzung für solides Wachstum und die Finanzierung weiterer Aktivitäten[1]. Ist der Betrag dagegen negativ, verbraucht das Unternehmen im Kerngeschäft mehr Mittel als es einnimmt – und droht mittelfristig in Liquiditätsprobleme zu geraten.
Investitions-Cashflow: Welche Zahlungen entstehen durch Investitionen?
Der Investitions-Cashflow umfasst sämtliche Ein- und Auszahlungen aus dem Kauf oder Verkauf von langfristigen Vermögenswerten wie Maschinen, Grundstücken, Betriebs- oder Geschäftsanteilen. Typisch sind Zahlungen beim Erwerb neuer Produktionsanlagen oder auch Einnahmen aus dem Verkauf nicht mehr benötigter Immobilien und Beteiligungen. Für österreichische KMU ist dieser Teil häufig schwankend, da Investitionsentscheidungen unregelmäßig anfallen. Ein negativer Investitions-Cashflow entspricht regelmäßig Mittelabflüssen für Anschaffungen oder Wachstum und ist keineswegs immer ein Warnsignal – vielmehr ist er oft ein Beleg für gezielte strategische Investitionen in die Zukunftsfähigkeit des Unternehmens[2][4].
Finanzierungs-Cashflow: Wie verändert sich die Kapitalstruktur?
Der Finanzierungs-Cashflow erfasst diejenigen Zahlungsströme, die durch Fremdkapitalaufnahme (z.B. Bankkredite, Darlehen), deren Tilgung, aber auch durch Eigenkapitalmaßnahmen wie Einlagen der Gesellschafter oder die Auszahlung von Dividenden oder Gewinnen an Eigentümer entstehen. In diesem Bereich spiegelt sich wider, wie das Unternehmen seine Kapitalbasis anpasst und ob es zusätzliche Mittel aufnimmt oder Schulden abbaut. In KMU-Praxis tauchen hier typischerweise Überbrückungskredite, Zuschüsse, Tilgungen und Ausschüttungen auf. Ein positiver Finanzierungs-Cashflow weist auf Mittelzufluss durch neue Kredite oder Eigenkapital hin, ein negativer Wert auf Schuldentilgung oder Ausschüttungen[3].
Was bedeuten positive und negative Cashflows?
Wichtig ist die Einordnung der Vorzeichen und deren praktische Bedeutung für Ihr Unternehmen: Ein positiver operativer Cashflow ist grundsätzlich ein gutes Zeichen – er belegt Finanzstärke im Kerngeschäft. Ein negativer operativer Cashflow sollte zeitnah auf Ursachen untersucht werden, da er Liquiditätsengpässe ankündigen kann. Ein negativer Investitions-Cashflow entsteht meist durch Investitionen in Maschinen oder Gebäude und ist somit eher ein Zeichen von Wachstum als von Problemen. Positiver Investitions-Cashflow ist oft Ausdruck von Desinvestitionen. Beim Finanzierungs-Cashflow signalisiert ein Plus neue Finanzierungen oder Eigenkapitalspritzen, ein Minus Tilgungen, Kreditrückzahlungen oder Ausschüttungen.
Typische Probleme bei der Cashflow-Bewertung
Der größte Fehler in der KMU-Praxis besteht darin, Cashflows falsch zu klassifizieren oder zu berechnen – etwa, wenn nicht ausschließlich zahlungswirksame Vorgänge berücksichtigt werden. Eine fehlerhafte Einordnung verfälscht die Liquiditätslage und verschleiert Risiken[1]. Auch die Verwechslung von operativem Cashflow und Gewinn birgt Gefahren, da Abschreibungen, Forderungen oder Rückstellungen zwar den Gewinn beeinflussen, aber nicht unmittelbar zahlungswirksam sind.
Aktuelle Entwicklungen in der Cashflow-Analyse
Jüngste Fachbeiträge heben hervor, wie entscheidend eine korrekte Zuordnung der einzelnen Cashflow-Arten für eine tragfähige Liquiditätssteuerung und realistische Investitionsplanung ist. Gerade im Zuge wachsender Anforderungen an die Unternehmensberichterstattung, etwa durch DRS 21 und IAS 7, steigt der Druck, Zahlungsströme transparent und prüfungssicher zu dokumentieren[3].
Free Cashflow: Was bleibt nach Investitionen übrig?
Der Free Cashflow ist eine Kennzahl, die angibt, wie viel Liquidität dem Unternehmen nach Deckung aller Auszahlungen aus dem operativen Geschäft und aller Investitionen tatsächlich zur freien Verfügung steht. Er wird durch die einfache Formel „operativer Cashflow minus Investitions-Cashflow“ berechnet. Der Free Cashflow zeigt, ob und welche Mittel für Ausschüttungen, Schuldentilgung oder Unternehmensexpansion verbleiben. Ein positiver Free Cashflow ist ein Indikator für die Finanzkraft des Betriebs; ein negativer Wert kann auf starke Investitionsphasen oder operative Probleme hindeuten[4].
Wie nutzen KMU die Cashflow-Arten für die Liquiditätsplanung?
Für Geschäftsführer, Inhaber und das Controlling sind die differenzierten Cashflow-Arten ein zentrales Instrument, um Zahlungsströme übersichtlich zu analysieren und Fehlentwicklungen früh zu erkennen. Mit Hilfe der Kapitalflussrechnung lässt sich etwa ermitteln, ob Investitionen aus eigener Kraft möglich sind oder externe Finanzierung nötig wird. Die Cashflow-Analyse erleichtert somit die Planung von Ausschüttungen, Tilgungen und Investitionen, schützt vor Illiquidität und ermöglicht es, Geschäftsentwicklungen rechtzeitig zu steuern.
Fazit: Cashflow-Analyse als Frühwarnsystem
Die drei Cashflow-Arten liefern gemeinsam einen klaren Blick auf die Zahlungsfähigkeit und Stabilität eines Unternehmens. Für österreichische KMU heißt das: Wer die Zahlungsströme im Detail kennt, kann die Liquidität sichern, Investitionen planen und Finanzierungsbedarf früh erkennen. Die Kapitalflussrechnung ist damit nicht nur ein Pflichtprogramm für den Jahresabschluss, sondern ein strategischer Kompass für Unternehmensführung und Risikomanagement. Reflexion: Wie transparent sind Ihre Zahlungsströme heute dokumentiert – und welche Maßnahmen könnten Ihre Liquiditätssteuerung noch absichern?
Quellen
[1] Die drei Cashflow-Arten: operativer, Investitions- und Finanzierungs-Cashflow (Lexware, 2023-09-18)
[2] Cashflow – Definition, Arten, Berechnung & Aussagekraft (Billomat, 2024-03-04)
[3] Cashflow – Arten, Berechnung und Bedeutung für das Unternehmen (sevDesk, 2021-10-19)
[4] Kapitalflussrechnung: Die 3 Cashflow-Arten einfach erklärt (gruender.de, 2023-08-12)